Nhắn Zalo
Mua lúa, trái cây, cá của bà con không có hóa đơn: khi nào được lập bảng kê để tính chi phí
Mua hàng của nông dân thì người bán thường không có hóa đơn, nhưng không phải trường hợp nào cũng được lập bảng kê thay thế. Bài này giúp anh chị biết khi nào được lập, ghi những gì và thanh toán thế nào cho đúng.
Bài này thuộc cụm Chính sách thuế, kế toán. Đọc tổng quan tại Thuế hộ kinh doanh năm 2026: những thay đổi chính và việc cần làm theo từng mức doanh thu.
Ở vùng mình, rất nhiều cơ sở làm ăn với bà con nông dân: đại lý thu mua lúa, vựa trái cây, cơ sở mua cá, mua dừa, mua phế liệu. Người bán là người trực tiếp làm ra sản phẩm nên không có hóa đơn để xuất. Câu hỏi đặt ra là khoản tiền đã bỏ ra mua hàng có được tính vào chi phí hay không, và cần chuẩn bị giấy tờ gì.
Câu trả lời ngắn gọn: trong một số trường hợp, pháp luật cho phép lập bảng kê thu mua thay cho hóa đơn. Tuy vậy, bảng kê chỉ dùng được đúng những trường hợp quy định, phải ghi đủ thông tin và thanh toán đúng cách. Bài viết dưới đây đi lần lượt từng điểm để anh chị dễ đối chiếu với công việc của mình.
Những trường hợp doanh nghiệp được lập bảng kê thay hóa đơn
Theo Điều 9 Nghị định 320/2025/NĐ-CP quy định chi tiết Luật Thuế thu nhập doanh nghiệp, doanh nghiệp mua hàng hóa, dịch vụ không có hóa đơn được lập bảng kê thu mua làm căn cứ tính chi phí trong các trường hợp sau:
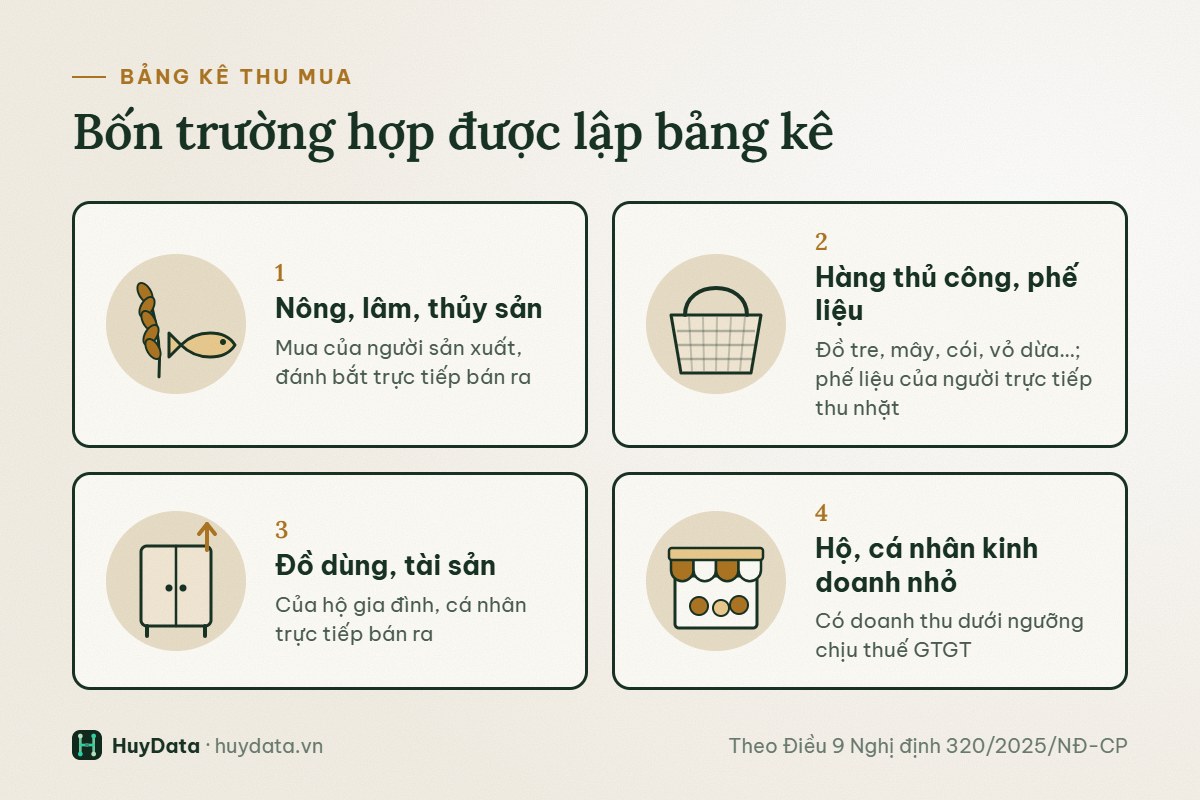
- Mua sản phẩm nông, lâm, thủy sản của người sản xuất, đánh bắt trực tiếp bán ra. Ví dụ: mua lúa của nông dân, mua cá của người nuôi, mua trái cây của nhà vườn.
- Mua sản phẩm thủ công làm từ đay, cói, tre, nứa, lá, song, mây, rơm, vỏ dừa, sọ dừa hoặc nguyên liệu tận dụng từ nông nghiệp của người sản xuất thủ công trực tiếp bán ra; mua phế liệu của người trực tiếp thu nhặt.
- Mua đồ dùng, tài sản của hộ gia đình, cá nhân trực tiếp bán ra.
- Mua hàng hóa, dịch vụ của cá nhân, hộ kinh doanh có doanh thu dưới ngưỡng chịu thuế GTGT (không thuộc các trường hợp trên). Từ năm 2026, ngưỡng doanh thu mà hộ, cá nhân kinh doanh không phải nộp thuế GTGT đã được nâng lên 1 tỷ đồng/năm theo Nghị định 141/2026/NĐ-CP. Nếu chưa chắc người bán thuộc diện này, anh chị nên hỏi cơ quan thuế quản lý.
Ngoài các trường hợp trên, nếu người bán là cơ sở kinh doanh thuộc diện phải xuất hóa đơn thì anh chị cần lấy hóa đơn, không lập bảng kê thay được. Ví dụ: mua phân bón của đại lý lớn, mua xăng dầu, mua thức ăn chăn nuôi của công ty.
Hộ kinh doanh mua hàng không có hóa đơn thì sao
Thông tư 152/2025/TT-BTC về chế độ kế toán hộ kinh doanh, cá nhân kinh doanh, áp dụng từ ngày 01/01/2026, có mẫu bảng kê mua hàng hóa, dịch vụ dành cho trường hợp người bán không có hóa đơn. Trong nội dung giải đáp chính sách được Cổng Thông tin điện tử Chính phủ đăng ngày 23/4/2026, đại diện Ban Chính sách của Cục Thuế cho biết hộ kinh doanh mua hàng của hộ, cá nhân kinh doanh nhỏ không xuất hóa đơn được lập bảng kê theo mẫu tại Thông tư 152/2025/TT-BTC, đồng thời phải lưu đầy đủ chứng từ thanh toán và hồ sơ liên quan.
Bảng kê đặc biệt cần thiết với hộ kinh doanh có doanh thu trên 1 tỷ đồng nộp thuế theo phương pháp thu nhập (lấy doanh thu trừ chi phí), vì chi phí mua hàng là căn cứ để xác định thu nhập chịu thuế. Với hộ có doanh thu từ 1 tỷ đồng trở xuống, bảng kê giúp sổ sách rõ ràng và có căn cứ khi cơ quan thuế cần đối chiếu. Cách áp dụng chi tiết cho từng phương pháp nộp thuế, anh chị nên hỏi thêm cơ quan thuế quản lý. Mẫu sổ phù hợp với từng nhóm hộ được giải thích tại bài Sổ sách hộ kinh doanh theo Thông tư 152/2025.
Bảng kê cần ghi những gì
Dù là doanh nghiệp hay hộ kinh doanh, bảng kê nên ghi đủ các thông tin sau để có giá trị khi đối chiếu:
| Thông tin | Ghi chú |
|---|---|
| Ngày mua | Ghi đúng ngày phát sinh, không gộp nhiều ngày vào một dòng |
| Họ tên, địa chỉ người bán | Ghi theo căn cước của người bán |
| Số căn cước của người bán | Thông tin định danh để đối chiếu khi cần |
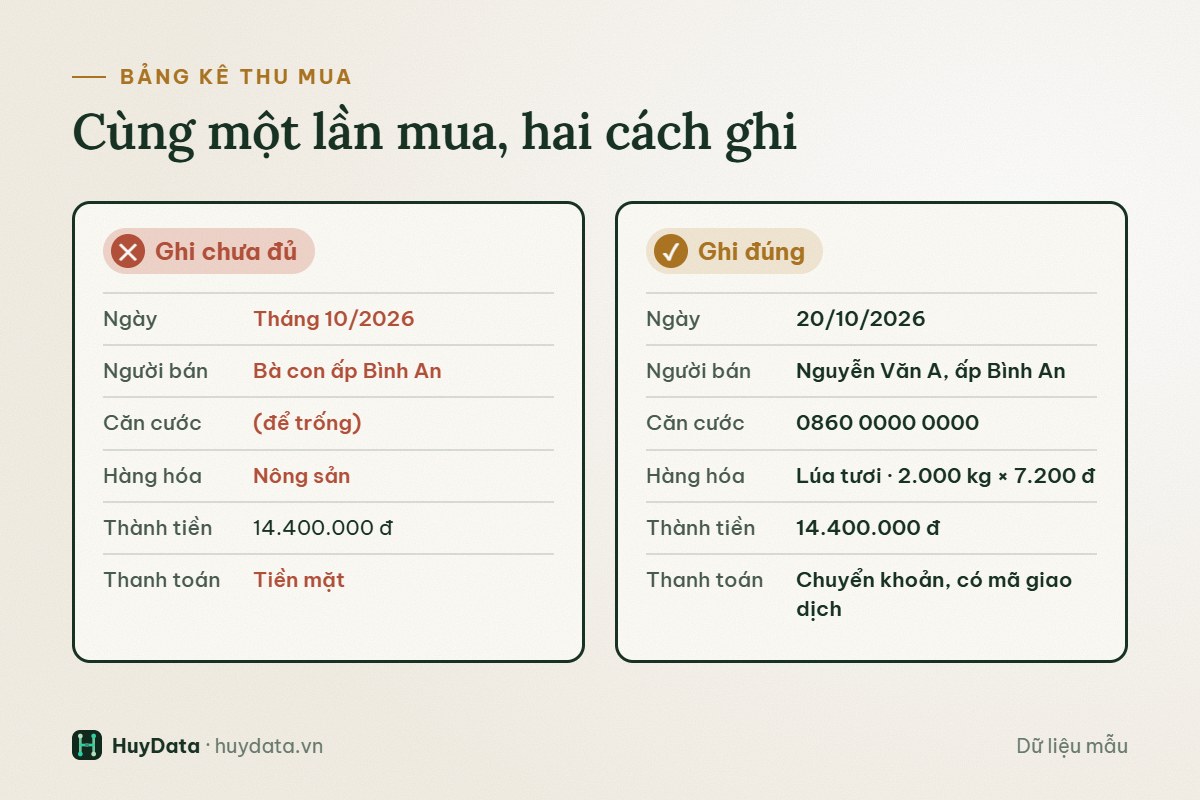
| Tên hàng, số lượng, đơn giá, thành tiền | Ghi cụ thể, ví dụ “Chôm chôm Thái”, không ghi chung chung “nông sản” |
| Hình thức thanh toán | Tiền mặt hay chuyển khoản; nếu chuyển khoản nên ghi kèm số giao dịch |
| Chữ ký | Người lập bảng kê và người đại diện theo pháp luật (hoặc người được ủy quyền) của doanh nghiệp, hoặc chủ hộ kinh doanh |
Về mẫu biểu: doanh nghiệp dùng Mẫu số 02/TNDN ban hành kèm Thông tư 20/2026/TT-BTC, hộ kinh doanh dùng mẫu bảng kê theo Thông tư 152/2025/TT-BTC.
Thanh toán từ 5 triệu đồng: nên chuyển khoản
Theo Nghị định 320/2025/NĐ-CP, áp dụng từ ngày 15/12/2025, với hàng hóa, dịch vụ thuộc diện lập bảng kê, nếu doanh nghiệp mua của cùng một người bán trong một ngày có tổng giá trị từ 5 triệu đồng trở lên thì phải có chứng từ thanh toán không dùng tiền mặt mới được tính vào chi phí được trừ. Khoản trả bằng tiền mặt trong trường hợp này sẽ không được chấp nhận khi tính thuế TNDN.
Với đại lý thu mua, một chuyến lúa thường vượt xa 5 triệu đồng. Vì vậy, anh chị nên tập thói quen chuyển khoản cho bà con, ghi rõ nội dung chuyển khoản (ví dụ: “Mua lúa ngày 20/10/2026”), rồi lưu sao kê cùng bảng kê. Quy định tương tự với hóa đơn mua vào được giải thích tại bài Hóa đơn mua vào từ 5 triệu: khi nào phải chuyển khoản mới được khấu trừ thuế.
Anh chị cũng nên theo dõi thêm: ngày 29/9/2026, Bộ Tài chính đưa ra lấy ý kiến dự thảo nghị định sửa đổi, trong đó đề xuất không bắt buộc thanh toán không dùng tiền mặt khi người bán sinh sống tại địa bàn có điều kiện kinh tế, xã hội khó khăn hoặc đặc biệt khó khăn. Đây mới là dự thảo, chưa áp dụng, nên hiện nay anh chị vẫn làm theo quy định đang có hiệu lực.
Hao hụt khi phơi sấy, vận chuyển
Lúa phơi xong nhẹ ký, trái cây vận chuyển bị dập là chuyện thường gặp. Để phần hao hụt có căn cứ tính vào chi phí, anh chị nên có tỷ lệ hao hụt thực tế, biên bản kiểm kê hàng hao hụt có xác nhận của người đại diện, cùng phiếu nhập kho, xuất kho của quá trình sơ chế. Anh chị nên ghi chép hao hụt theo từng đợt, đừng để cuối năm mới ước tính; định mức cụ thể cho mặt hàng của mình, anh chị có thể hỏi thêm cơ quan thuế quản lý.
Những lỗi hay gặp khi lập bảng kê
- Gộp cả tháng thành một dòng “mua nông sản tháng 10”: anh chị nên ghi từng lần mua, từng người bán.
- Thiếu số căn cước hoặc địa chỉ người bán: khi cần đối chiếu sẽ khó chứng minh giao dịch có thật.
- Trả tiền mặt cho những lần mua lớn: các khoản từ 5 triệu đồng trong ngày của một người bán nên chuyển khoản.
- Lập bảng kê cho hàng mua của cơ sở có hóa đơn: trường hợp này phải lấy hóa đơn.
- Tưởng bảng kê được khấu trừ thuế GTGT đầu vào: hàng mua theo bảng kê không có hóa đơn GTGT, nên không có thuế GTGT đầu vào để khấu trừ.
- Để dồn cuối năm mới lập: anh chị nên lập ngay trong ngày mua hoặc cuối mỗi tuần.
Câu hỏi thường gặp
Bảng kê có cần chính quyền địa phương xác nhận không?
Các văn bản hiện hành HuyData đối chiếu không nêu yêu cầu này; người đại diện ký bảng kê chịu trách nhiệm về tính trung thực của số liệu. Nếu địa phương có hướng dẫn riêng, anh chị nên làm theo hướng dẫn của cơ quan thuế quản lý.
Mua của thương lái (người mua đi bán lại) có lập bảng kê được không?
Thương lái không phải người trực tiếp sản xuất, nên không thuộc trường hợp thứ nhất. Chỉ được lập bảng kê nếu thương lái là cá nhân, hộ kinh doanh có doanh thu dưới ngưỡng chịu thuế GTGT; còn lại anh chị cần lấy hóa đơn. Với trường hợp cụ thể, anh chị nên hỏi thêm cơ quan thuế.
Hộ kinh doanh doanh thu dưới 1 tỷ có bắt buộc lập bảng kê không?
Hộ trong nhóm này ghi sổ doanh thu theo mẫu S1a-HKD, bảng kê mua hàng không dùng để tính thuế. Tuy vậy, giữ bảng kê giúp anh chị biết rõ vốn bỏ ra và có giấy tờ rõ ràng khi doanh thu tăng lên. Cách ghi sổ S1a-HKD, anh chị xem tại bài Sổ doanh thu hộ kinh doanh theo mẫu S1a-HKD.
HuyData có thể hỗ trợ gì
Với các cơ sở thu mua nông sản, phần khó nhất thường là ghi chép đều đặn và giữ chứng từ đủ, đúng. Gói Đồng hành của HuyData cung cấp phần mềm, hướng dẫn cách lập bảng kê, đối chiếu chứng từ thanh toán và kiểm tra sổ sách định kỳ, để cuối năm anh chị không phải ngồi gom lại từ đầu. Anh chị muốn tìm hiểu thêm, cứ nhắn Zalo 0917 324 328, HuyData sẵn lòng tư vấn, hoàn toàn không ràng buộc.
Căn cứ và nguồn chính thức
- Nghị định 320/2025/NĐ-CP quy định chi tiết Luật Thuế thu nhập doanh nghiệp (Công báo Chính phủ)
- Thông tư 20/2026/TT-BTC quy định chi tiết Luật Thuế thu nhập doanh nghiệp và Nghị định 320/2025/NĐ-CP (Cổng Văn bản Chính phủ)
- Thông tư 152/2025/TT-BTC hướng dẫn chế độ kế toán hộ kinh doanh, cá nhân kinh doanh (Cổng Văn bản Chính phủ)
- Cổng Chính phủ: Hộ kinh doanh mua hàng từ cá nhân kinh doanh có doanh thu dưới 500 triệu/năm, không hóa đơn, có được phép lập bảng kê mua hàng? (23/4/2026)
- Nghị định 141/2026/NĐ-CP (Cổng Văn bản Chính phủ)
- Cổng Chính phủ: Dự thảo Nghị định quy định về tổ chức, hướng dẫn thi hành Luật Thuế thu nhập doanh nghiệp (29/9/2026)
Bài viết tổng hợp quy định để anh chị tiện theo dõi, mang tính tham khảo. Với trường hợp cụ thể, anh chị nên đối chiếu văn bản gốc hoặc hỏi thêm cơ quan thuế quản lý.
Anh chị cần hỗ trợ thêm?
Nếu còn thắc mắc về nội dung bài viết hoặc muốn biết phần mềm nào phù hợp với công việc của mình, anh chị cứ nhắn Zalo, HuyData sẵn lòng giải đáp.