Nhắn Zalo
Hóa đơn mua vào từ 5 triệu: khi nào phải chuyển khoản mới được khấu trừ thuế
Từ 01/7/2025, mốc thanh toán không dùng tiền mặt để được khấu trừ thuế GTGT giảm xuống 5 triệu đồng. Bài viết giải thích quy định, trường hợp nhiều hóa đơn nhỏ cùng ngày hay bị bỏ sót, và cách kiểm tra mỗi kỳ.
Bài này thuộc cụm Chính sách thuế, kế toán. Đọc tổng quan tại Thuế hộ kinh doanh năm 2026: những thay đổi chính và việc cần làm theo từng mức doanh thu.
Từ ngày 01/7/2025, mốc giá trị hóa đơn phải thanh toán không dùng tiền mặt để được khấu trừ thuế GTGT đầu vào đã giảm từ 20 triệu xuống còn 5 triệu đồng. Quy định mới nằm trong Luật Thuế giá trị gia tăng năm 2024 và được hướng dẫn tại Nghị định 181/2025/NĐ-CP.
Nghe qua thì khá đơn giản: hóa đơn nào từ 5 triệu trở lên thì chuyển khoản. Tuy nhiên, khi mốc hạ thấp như vậy, số hóa đơn thuộc diện phải chú ý tăng lên đáng kể. Đặc biệt có một trường hợp rất khó nhận ra nếu chỉ nhìn bảng kê. Bài viết dưới đây giúp anh chị nắm rõ quy định và có cách kiểm tra đơn giản mỗi kỳ.
Quy định nói gì
Doanh nghiệp tính thuế GTGT theo phương pháp khấu trừ, muốn được khấu trừ thuế đầu vào, thì hàng hóa, dịch vụ mua vào từ 5 triệu đồng trở lên phải có chứng từ thanh toán không dùng tiền mặt. Mức 5 triệu đồng được tính trên giá đã bao gồm thuế GTGT.
Ví dụ, một hóa đơn có giá chưa thuế 4,7 triệu đồng, cộng thuế 10% thành 5,17 triệu đồng, thì đã thuộc diện phải chuyển khoản. Nhiều anh chị chỉ nhìn cột tiền hàng chưa thuế nên dễ bỏ qua những hóa đơn như thế này.
Chứng từ thanh toán không dùng tiền mặt gồm chuyển khoản ngân hàng, thanh toán bằng thẻ, ví điện tử và các hình thức thanh toán qua ngân hàng khác. Việc bù trừ công nợ giữa hai bên, có biên bản đầy đủ, cũng được tính là thanh toán không dùng tiền mặt.
Trường hợp dễ bỏ sót: nhiều hóa đơn nhỏ trong cùng một ngày
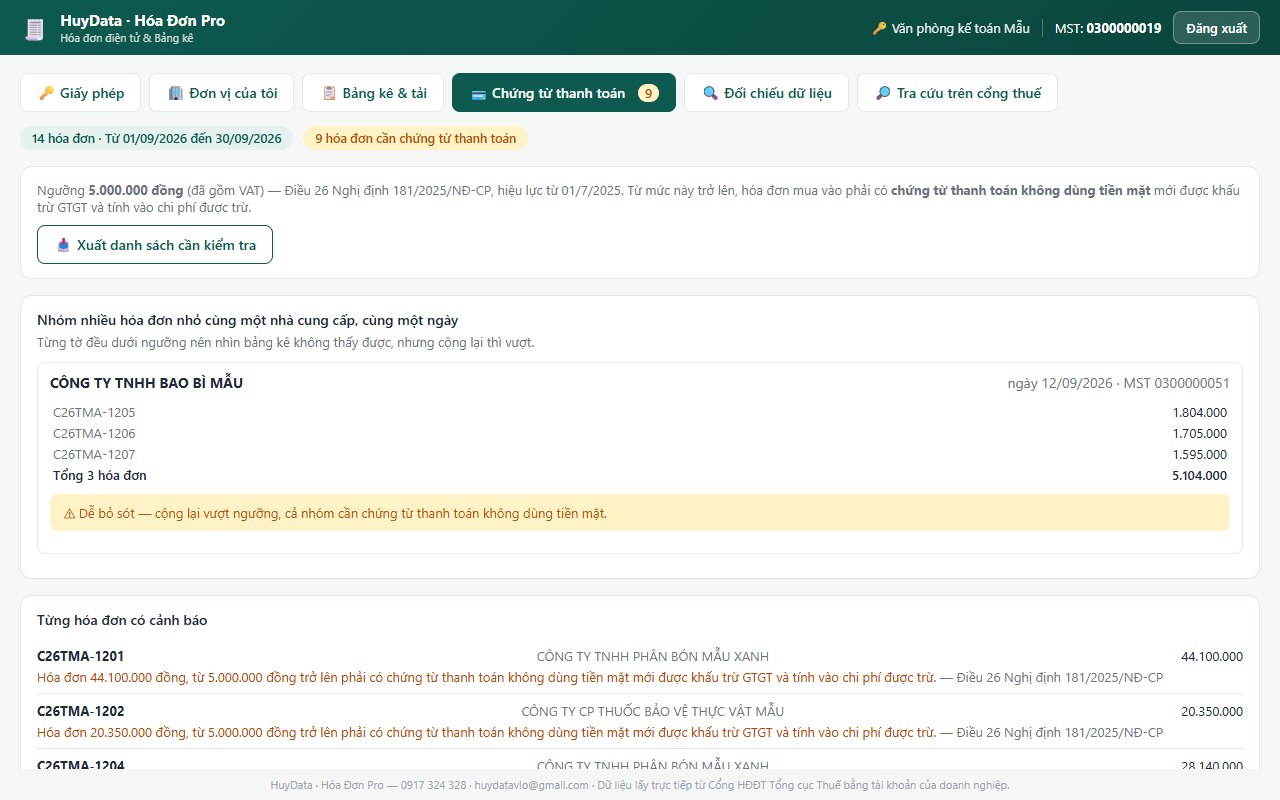
Nghị định 181/2025 có một quy định mà kế toán rất hay bỏ sót. Khi mua hàng hóa, dịch vụ nhiều lần trong cùng một ngày của cùng một người bán, dù mỗi hóa đơn dưới 5 triệu nhưng tổng cộng từ 5 triệu trở lên, thì vẫn phải có chứng từ thanh toán không dùng tiền mặt.
Ví dụ, một cửa hàng vật tư mua hàng của cùng một đại lý trong ngày 12:
- Hóa đơn buổi sáng: 1.800.000 đồng
- Hóa đơn buổi trưa: 1.700.000 đồng
- Hóa đơn buổi chiều: 1.600.000 đồng
Không hóa đơn nào đạt 5 triệu, nhưng cộng lại là 5.100.000 đồng. Nếu cả ba lần đều trả tiền mặt, cả nhóm hóa đơn này có nguy cơ không được khấu trừ thuế.
Trường hợp này khó nhận ra vì bảng kê thường xếp theo số hóa đơn hoặc theo ngày, nên ba hóa đơn có thể nằm cách xa nhau. Muốn thấy được, anh chị phải lọc theo từng người bán, từng ngày rồi cộng lại. Với một doanh nghiệp thì còn làm được, nhưng khi phụ trách hàng chục doanh nghiệp, đây là phần việc rất mất thời gian.
Mua trả chậm thì xử lý thế nào
Mua hàng trả chậm là chuyện rất thường gặp. Theo hướng dẫn hiện hành, nếu tại thời điểm kê khai chưa thanh toán, doanh nghiệp vẫn được kê khai khấu trừ. Tuy nhiên, khi đến hạn thanh toán theo hợp đồng mà không có chứng từ thanh toán không dùng tiền mặt, doanh nghiệp phải kê khai điều chỉnh giảm số thuế đã khấu trừ.
Vì vậy, anh chị nên có một danh sách theo dõi riêng: hóa đơn nào đã có chứng từ, hóa đơn nào còn chờ, hạn thanh toán là ngày nào. Có danh sách này, anh chị sẽ chủ động nhắc khách hàng, thay vì đến lúc cần mới đi tìm.
Cách kiểm tra mỗi kỳ
Anh chị có thể kiểm tra theo các bước sau, chỉ cần dùng Excel:
- Lấy bảng kê hóa đơn mua vào của kỳ, có cột tổng tiền đã gồm thuế.
- Đánh dấu tất cả hóa đơn từ 5 triệu đồng trở lên.
- Với các hóa đơn dưới 5 triệu, gom theo cặp (mã số thuế người bán, ngày lập). Cặp nào cộng lại từ 5 triệu trở lên thì đánh dấu cả nhóm.
- Với mỗi hóa đơn, mỗi nhóm đã đánh dấu, ghi lại số chứng từ thanh toán như số ủy nhiệm chi, mã giao dịch. Nếu chưa có, ghi hạn thanh toán.
- Gửi khách hàng danh sách những hóa đơn còn thiếu chứng từ và nhắc chuyển khoản trước hạn.
Riêng hóa đơn điều chỉnh, đây là hóa đơn dùng để sửa một hóa đơn khác, không phải một lần mua mới. Khi gom nhóm theo ngày, văn phòng HuyData không cộng hóa đơn điều chỉnh như một giao dịch riêng mà xem cùng với hóa đơn gốc. Với những trường hợp phức tạp, anh chị nên hỏi thêm cơ quan thuế quản lý để chắc chắn.
Nhắc khách hàng từ trước sẽ nhẹ nhàng hơn
Phần lớn khó khăn ở đây không nằm ở người làm kế toán, mà ở lúc chủ doanh nghiệp mua hàng và trả tiền mặt cho nhanh. Đến cuối tháng kế toán mới phát hiện thì thường đã muộn.
Anh chị có thể gửi trước cho chủ doanh nghiệp vài lưu ý sau, thậm chí in ra để họ dán ở bàn làm việc:
- Mua của cùng một người bán trong một ngày, tổng từ 5 triệu đồng trở lên (tính cả thuế), thì nên chuyển khoản, kể cả khi hàng được chia ra nhiều hóa đơn.
- Nên chuyển từ tài khoản đứng tên doanh nghiệp. Chuyển từ tài khoản cá nhân thì khi đối chiếu dễ phải giải trình thêm.
- Nội dung chuyển khoản nên ghi số hóa đơn, hoặc ít nhất ghi tên người bán và ngày mua, để sau này dò sao kê nhanh hơn.
- Khi mua chịu, báo cho kế toán biết hạn thanh toán để tiện theo dõi.
Nhắc một lần vào đầu năm và nhắc lại khi có hóa đơn sắp đến hạn sẽ nhẹ nhàng hơn rất nhiều so với việc phải kê khai điều chỉnh sau này.
Công cụ hỗ trợ từ HuyData
Bước 3 trong phần kiểm tra là bước tốn công và dễ sai nhất. Vì vậy, Hóa Đơn Pro có sẵn mục Chứng từ thanh toán: phần mềm tự liệt kê các hóa đơn từ 5 triệu và tự gom nhóm những hóa đơn nhỏ cùng người bán, cùng ngày mà cộng lại từ 5 triệu. Danh sách xuất được ra Excel để anh chị gửi khách đối chiếu với sao kê ngân hàng. Nếu anh chị chưa có bảng kê đầy đủ để bắt đầu, có thể xem thêm bài tải hóa đơn điện tử hàng loạt.
Căn cứ và nguồn chính thức
Bài viết tổng hợp quy định để anh chị tiện theo dõi, mang tính tham khảo. Với trường hợp cụ thể, anh chị nên đối chiếu văn bản gốc hoặc hỏi thêm cơ quan thuế quản lý.
Anh chị cần hỗ trợ thêm?
Nếu còn thắc mắc về nội dung bài viết hoặc muốn biết phần mềm nào phù hợp với công việc của mình, anh chị cứ nhắn Zalo, HuyData sẵn lòng giải đáp.