Nhắn Zalo
Từ hóa đơn XML ra nhập – xuất – tồn: tính giá vốn bình quân gia quyền cả kỳ
Công thức bình quân gia quyền không khó, nhưng số liệu lấy từ hóa đơn lại có nhiều chỗ dễ làm lệch kho. Bài viết đi qua công thức, một ví dụ cụ thể và năm lỗi thường gặp để anh chị tránh.
Bài này thuộc cụm Sổ sách, kho, giá vốn. Đọc tổng quan tại Sổ sách hộ kinh doanh theo Thông tư 152/2025: chọn mẫu sổ nào cho đúng.
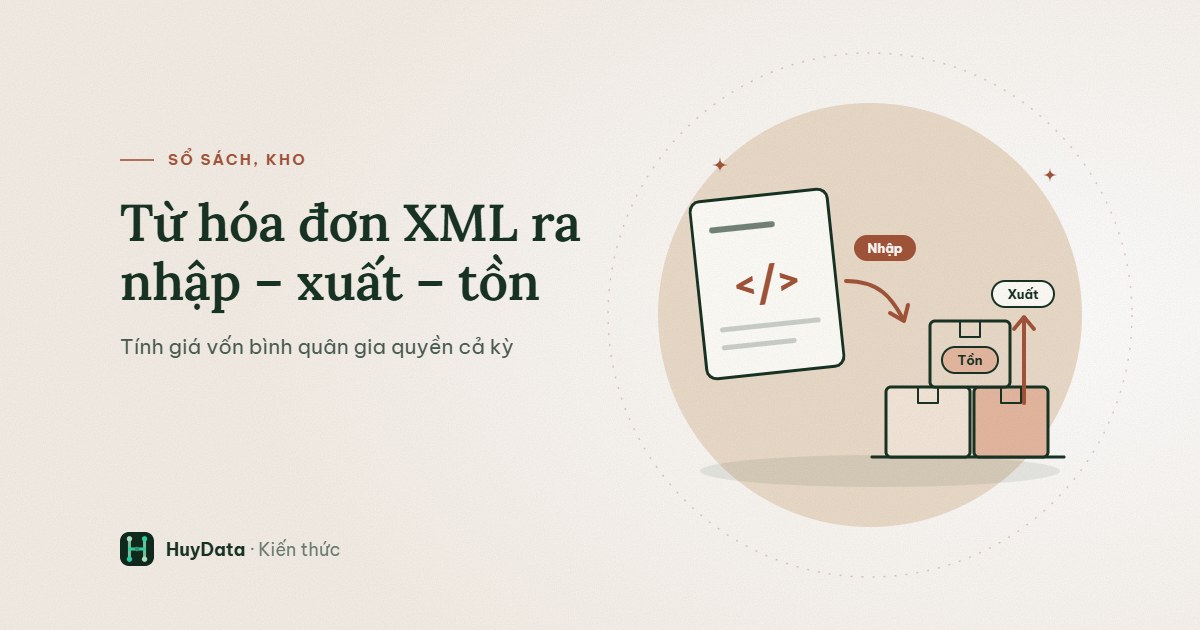
Với doanh nghiệp nhỏ kinh doanh hàng hóa, cuối mỗi kỳ đều cần trả lời hai câu hỏi: trong kho còn bao nhiêu hàng, và hàng đã bán có giá vốn là bao nhiêu. Phần lớn doanh nghiệp nhỏ chọn tính giá xuất kho theo phương pháp bình quân gia quyền cả kỳ, vì đây là cách dễ áp dụng nhất.
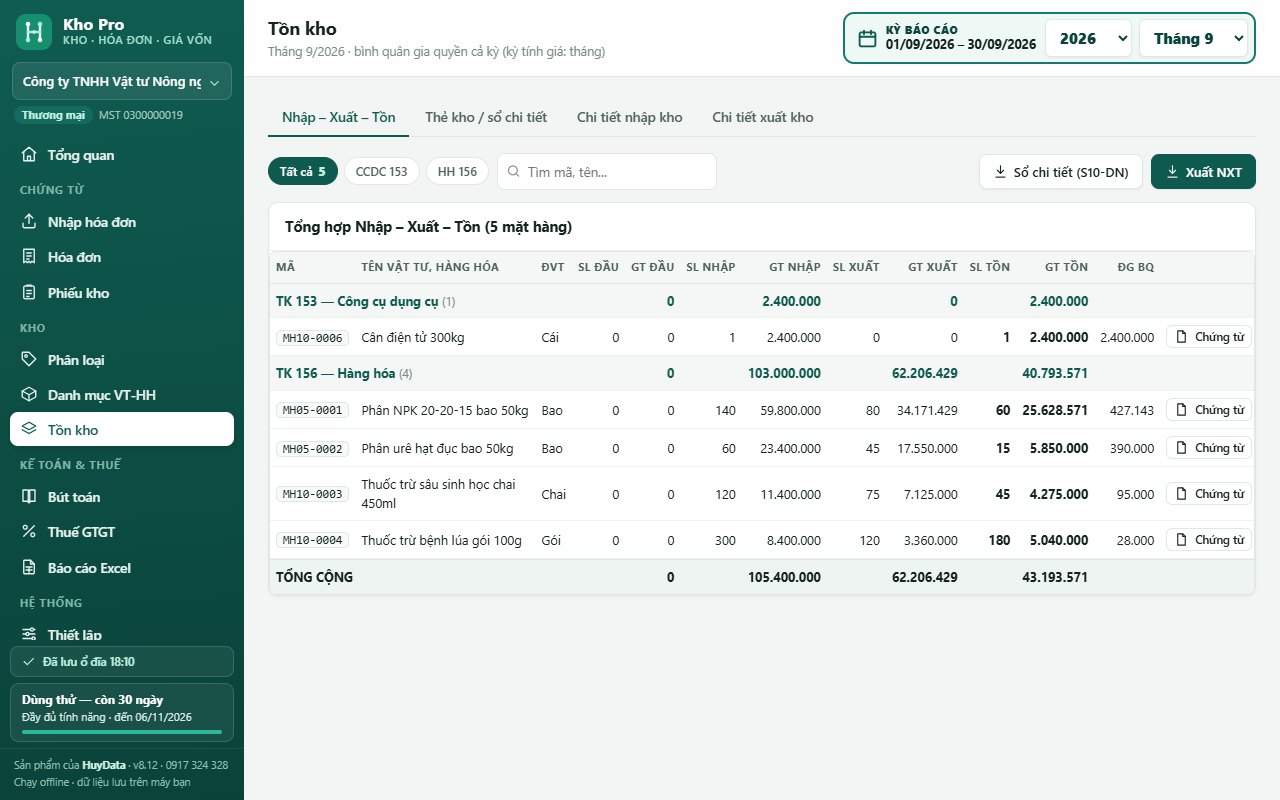
Công thức tính không phức tạp. Điều khiến nhiều anh chị đau đầu là số liệu đưa vào công thức, vì số liệu này lấy từ hóa đơn đầu vào, mà mỗi người bán lại ghi hóa đơn theo một kiểu. Bài viết dưới đây sẽ cùng anh chị đi qua công thức, một ví dụ cụ thể và những chỗ thường làm lệch kho.
Công thức bình quân gia quyền cả kỳ
Cuối kỳ (tháng, quý hoặc năm), với từng mặt hàng:
Đơn giá bình quân = (Giá trị tồn đầu kỳ + Giá trị nhập trong kỳ) ÷ (Số lượng tồn đầu kỳ + Số lượng nhập trong kỳ)
Giá vốn hàng xuất = Số lượng xuất × Đơn giá bình quân.
Tồn cuối kỳ = Giá trị tồn đầu + Giá trị nhập − Giá vốn hàng xuất.
Theo chế độ kế toán doanh nghiệp nhỏ và vừa (Thông tư 133/2016/TT-BTC), doanh nghiệp được chọn một trong các phương pháp: bình quân gia quyền, nhập trước xuất trước, hoặc thực tế đích danh. Khi đã chọn phương pháp nào thì cần áp dụng nhất quán trong năm.
Ví dụ: một cửa hàng vật tư nông nghiệp
Đây là ví dụ minh họa, số liệu đã được làm tròn để anh chị dễ theo dõi.
Mặt hàng: phân NPK, bao 50kg. Kỳ tính giá: tháng.
- Tồn đầu tháng: 20 bao, giá trị 8.000.000 đồng.
- Hóa đơn nhập ngày 5: 50 bao, 21.000.000 đồng (chưa thuế).
- Hóa đơn nhập ngày 18: người bán ghi 2 tấn, 17.200.000 đồng (chưa thuế).
- Bán trong tháng: 80 bao.
Trước tiên cần đổi 2 tấn ra số bao: 2.000kg ÷ 50kg = 40 bao.
Tổng số lượng: 20 + 50 + 40 = 110 bao. Tổng giá trị: 8.000.000 + 21.000.000 + 17.200.000 = 46.200.000 đồng. Đơn giá bình quân: 46.200.000 ÷ 110 = 420.000 đồng/bao.
Giá vốn của 80 bao đã bán: 80 × 420.000 = 33.600.000 đồng. Tồn cuối tháng: 30 bao, trị giá 12.600.000 đồng.
Nếu lỡ cộng thẳng số "2" trên hóa đơn ngày 18 vào số bao, tổng số lượng chỉ còn 72 bao. Đơn giá bình quân khi đó tăng lên hơn 641.000 đồng/bao, và bán 80 bao sẽ thành âm kho. Đây là lỗi khá thường gặp khi làm kho từ hóa đơn.
Năm chỗ dễ làm lệch kho khi lấy số từ hóa đơn
1. Đơn vị tính khác nhau giữa các hóa đơn. Cùng một mặt hàng có thể được ghi là bao, tấn hoặc kg; thùng, chai hoặc lốc. Mỗi mặt hàng nên chọn một đơn vị gốc để theo dõi tồn kho, rồi khai hệ số quy đổi cho các đơn vị còn lại. Nếu không quy đổi, số lượng sẽ sai ngay từ đầu.
2. Chiết khấu thương mại. Chiết khấu ghi trên cùng hóa đơn làm giảm giá nhập của hàng hóa trong hóa đơn đó. Nếu là chiết khấu chung cho cả hóa đơn, anh chị cần phân bổ cho các dòng hàng. Bỏ quên chiết khấu sẽ làm giá vốn cao hơn thực tế.
3. Cước vận chuyển xuất hóa đơn riêng. Nhiều khi nhà xe xuất hóa đơn cước riêng, không nằm chung với hóa đơn hàng. Chi phí mua hàng này cần được cộng vào giá nhập của lô hàng tương ứng, thay vì ghi thẳng vào chi phí bán hàng.
4. Hóa đơn thay thế, điều chỉnh hoặc bị hủy. Hóa đơn đã bị thay thế thì không tính nữa, chỉ tính hóa đơn thay thế. Hóa đơn điều chỉnh thì cộng hoặc trừ vào hóa đơn gốc. Hóa đơn đã hủy trên cổng thì cần loại ra. Đưa nguyên bảng kê vào kho mà chưa lọc những hóa đơn này sẽ làm số liệu kho bị lệch.
5. Thuế GTGT đầu vào. Doanh nghiệp tính thuế theo phương pháp khấu trừ thì giá nhập kho là giá chưa thuế. Hộ kinh doanh, doanh nghiệp tính thuế GTGT theo tỷ lệ trên doanh thu thì không được khấu trừ, nên thuế đầu vào được tính luôn vào giá nhập. Nếu nhầm giữa hai cách này, giá vốn sẽ lệch đúng bằng số tiền thuế.
Phân loại hàng hóa trước khi tính
Không phải dòng nào trên hóa đơn mua vào cũng đi vào kho hàng hóa. Mỗi mặt hàng cần được xếp đúng nhóm:
- Nguyên vật liệu (TK 152): mua về để sản xuất.
- Công cụ dụng cụ (TK 153): dùng nhiều lần, giá trị không lớn.
- Hàng hóa (TK 156): mua về để bán lại.
- Thành phẩm (TK 155): do doanh nghiệp tự sản xuất.
- Dịch vụ, chi phí: tiền điện, nước, cước điện thoại… không qua kho.
Với cửa hàng vật tư nông nghiệp, phân bón và thuốc là hàng hóa. Chiếc cân điện tử mua về để dùng là công cụ dụng cụ. Hóa đơn tiền điện là chi phí. Xếp sai nhóm thì báo cáo kho có thể đúng số lượng nhưng lại sai ở cách trình bày.
Làm bằng Excel hay dùng phần mềm
Nếu cửa hàng chỉ có vài chục mặt hàng và mỗi tháng khoảng chục hóa đơn, Excel vẫn đáp ứng tốt. Khi số hóa đơn lên tới vài trăm mỗi quý, năm vấn đề ở trên bắt đầu chồng lên nhau, và mỗi lần sửa một hóa đơn là phải tính lại cả bảng. Lúc đó, một phần mềm kho đọc thẳng file XML sẽ giúp anh chị tiết kiệm khá nhiều công sức.
Công cụ hỗ trợ từ HuyData
Kho Pro được làm để xử lý đúng những việc trên: đọc file XML, bỏ hóa đơn trùng, nối hóa đơn thay thế và điều chỉnh với hóa đơn gốc, quy đổi đơn vị tính, cộng cước xe vào giá nhập, rồi ra nhập – xuất – tồn và giá vốn bình quân theo tháng, quý hoặc năm. File hóa đơn có thể lấy trên cổng thuế hoặc bằng Hóa Đơn Pro, cách lấy đủ hóa đơn được hướng dẫn ở bài tải hóa đơn điện tử hàng loạt.
Anh chị có thể dùng thử với một kỳ số liệu thật rồi so với bảng Excel đang làm. Nếu có chỗ chưa khớp, cứ nhắn Zalo, HuyData sẵn lòng cùng anh chị tìm nguyên nhân.
Anh chị cần hỗ trợ thêm?
Nếu còn thắc mắc về nội dung bài viết hoặc muốn biết phần mềm nào phù hợp với công việc của mình, anh chị cứ nhắn Zalo, HuyData sẵn lòng giải đáp.